„Die gesetzliche Rente ist doch ein Supergeschäft!“
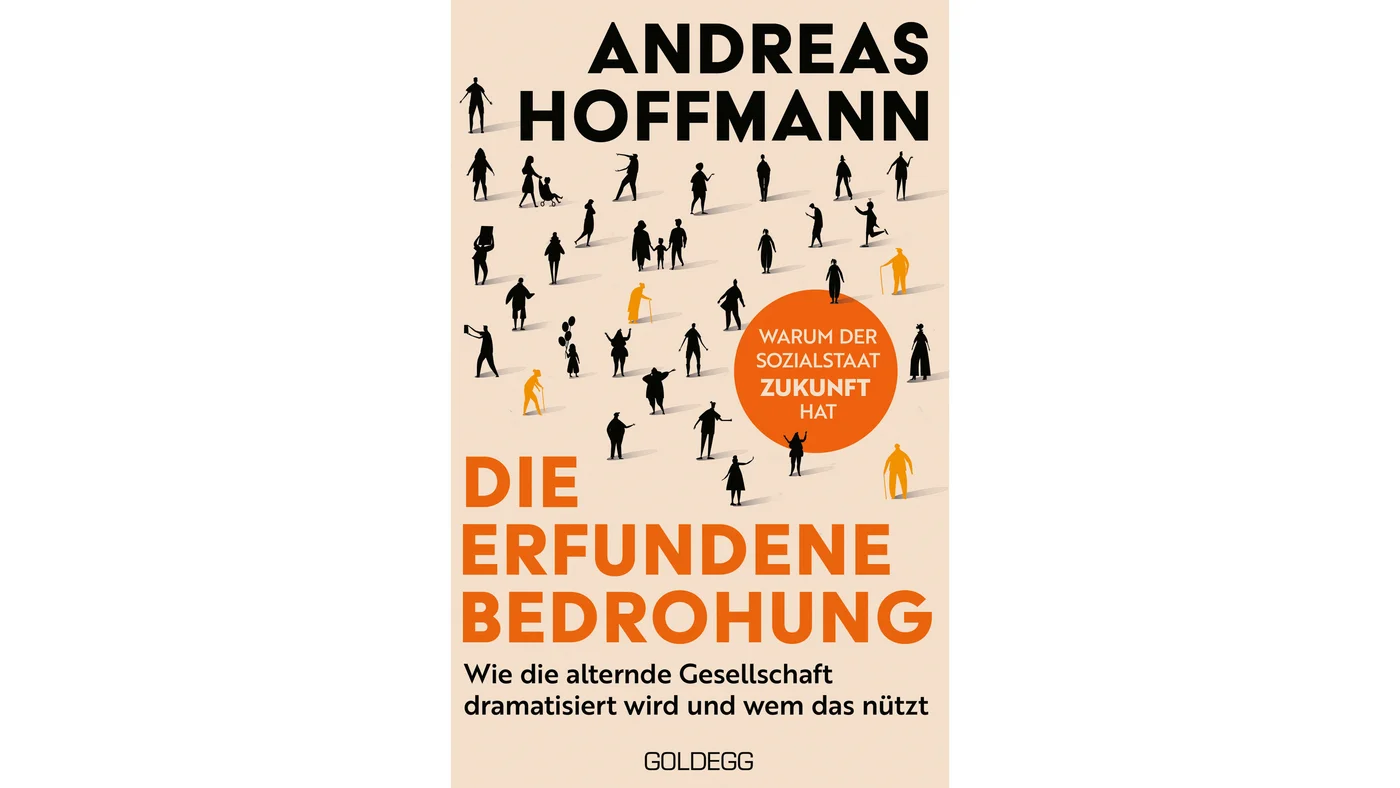
Für sein Buch „Die erfundene Bedrohung“ hat sich Andreas Hoffmann intensiv mit Demografie, Rentenpolitik und unserer Sicht auf die alternde Gesellschaft befasst. Im Gespräch erklärt er, warum die gesetzliche Rentenversicherung viel besser ist als ihr Ruf, weshalb die Warnungen vor einer Überalterung bislang nie eintrafen und was er für die wahren Herausforderungen hält.
Der Artikel erklärt, warum die gesetzliche Rente besser ist als ihr Ruf und wie sie Menschen im Alter absichert. Außerdem erfährt man mehr über Rentenreformen und die Zukunft der Rente.
zukunft jetzt: Herr Hoffmann, sind Sie gesetzlich rentenversichert?
Andreas Hoffmann: Natürlich. Ich finde sogar, dass die gesetzliche Rentenversicherung in der Öffentlichkeit oft schlechter wegkommt, als sie es verdient. Das war auch ein Motiv für mein Buch.
Wie haben Sie die Rentenversicherung erlebt?
Ich habe sie nie als Problem wahrgenommen. Zu Beginn meines Berufslebens war ich Freiberufler und über die Künstlersozialkasse versichert. Für mich war immer klar, dass ich in die gesetzliche Rentenversicherung einzahle. Heute bin ich Rentner. Eine Altersrente für langjährig Versicherte kann man ja ab 63 in Anspruch nehmen, wenn man auf 35 Beitragsjahre kommt – wenn auch mit Abschlägen. Rentner zu sein, war zunächst ein ungewohntes Gefühl. Umso mehr habe ich gemerkt, wie wichtig es ist, auch im Alter aktiv zu bleiben.
Spräche das nicht für eine Erhöhung des Renteneintrittsalters von 67 auf 70?
Auf keinen Fall. Schon die Rente mit 67 hat wenig gebracht. Sicher, ich schreibe jetzt Bücher. Ich arbeite also weiter. Allerdings sollte längeres Arbeiten freiwillig sein. Die Menschen haben sehr unterschiedliche Berufe und Lebensläufe. Wer jahrzehntelang körperlich gearbeitet hat, hat oft nicht dieselben Möglichkeiten wie jemand, der im Büro tätig war. Anders als etwa in Japan gibt es ja bei uns keinen geregelten Arbeitsmarkt für die Leute, die länger arbeiten wollen. Es gibt auch kaum Anreize dafür. In Deutschland heißt es am Sonntag, die Leute sollen länger arbeiten – und am Montag komplimentiert man die Leute mit Frühverrentungsplänen aus dem Unternehmen.
Und wie sehen Sie die Debatte um die „Rente mit 63“?
Diskutiert wird ja über die abschlagsfreie Rente bei Leuten, die 45 Berufsjahre haben, dazu gehöre ich nicht. Aber in dieser Debatte geht einiges durcheinander. An sich ist das ein Nischenthema. Wenn man diese Regelung streicht, spart man damit pro Jahr eine halbe bis maximal eine Milliarde Euro. Das wäre weniger als das, was die Deutsche Rentenversicherung jeden Tag auszahlt. Hinzu kommt, dass immer weniger Leute auf 45 Beitragsjahre kommen werden. Außerdem gibt es in meinen Augen größere Ungerechtigkeiten im Rentensystem, als jemand, der 45 Jahre durchgearbeitet hat als Bäckerin oder Fliesenleger, am Ende mit einem kleinen Bonus zu belohnen. Vor allem, wenn man überlegt, dass viele Professoren und Politiker nie in die Rentenversicherung eingezahlt haben, aber viel üppigere Pensionen kriegen als gesetzlich Versicherte.
In Ihrem Buch kritisieren Sie gängige Annahmen über Demografie und Rente. Was stört Sie besonders?
Dass viele Debatten von einfachen Geschichten geprägt werden. Die populäre Erzählung lautet: Die Alten belasten die Jungen, die Boomer haben auf Kosten der nächsten Generation gelebt. Solche Geschichten sind eingängig, aber die Realität ist viel komplizierter.
Wann fiel Ihnen das auf, gab es einen Aha-Moment?
Mich hat ein Vortrag des Rentenstatistikers Reinhold Thiede darauf gebracht: Seit fast 100 Jahren wird vorhergesagt, dass die Rentenversicherung wegen der Alterung der Gesellschaft bald zusammenbrechen werde. Diese Warnungen gab es schon in der Weimarer Republik, später unter Adenauer, Brandt, Kohl oder Merkel. Trotzdem existiert die Rentenversicherung weiterhin.
Sie zeigen, dass das Statistische Bundesamt in seinen Bevölkerungsprognosen nach dem 2. Weltkrieg immer wieder um bis zu neun Millionen Menschen daneben lag.
Fast alle langfristigen demografischen Prognosen lagen falsch. Trotzdem tun viele weiter so, als könne man Entwicklungen über Jahrzehnte exakt vorhersagen. Doch das Leben hält sich nicht an Excel-Tabellen. Niemand konnte vor 50 Jahren Internet, Smartphones oder viele andere Veränderungen vorhersehen. Und niemand sah voraus, dass zwischen 1990 und 2020 im Schnitt 300.000 Menschen zuwandern würden. Wie sollte man da den Rentenbeitrag im Jahr 2080 auf eine Nachkommastelle genau berechnen können?
Der Untertitel Ihres Buches lautet: „Wie die alternde Gesellschaft dramatisiert wird und wem das nützt“. Wem nützt es denn?
Die Angst vor einer angeblichen Überalterung ist nützlich für alle, die politische oder wirtschaftliche Zumutungen begründen möchten. Wer sagt, die Alterung mache den Sozialstaat unbezahlbar, kann leichter Kürzungen oder mehr private Vorsorge fordern. Dazu kommt: Medien bevorzugen einfache Erzählungen. Der Konflikt „Jung gegen Alt“ ist leichter zu erzählen als die komplexe Wirklichkeit.
Können Sie das belegen?
Sicher: Häufig heißt es, wir hätten immer mehr Rentner und immer weniger Beitragszahler. Tatsächlich ist die Zahl der Beitragszahler in den vergangenen Jahrzehnten gestiegen. Das Verhältnis von Beitragszahlern und Rentnern liegt seit dem Jahr 2000 stabil bei zwei zu eins. Solche Fakten passen aber nicht gut zu der Geschichte von der angeblich zwangsläufig kollabierenden Rente.
„Das Verhältnis von Beitragszahlern zu Rentnern liegt seit dem Jahr 2000 stabil bei zwei zu eins.“
Andreas Hoffmann, Volkswirt und Wirtschaftsjournalist
Dennoch haben wir momentan die niedrigste Geburtenrate seit Mitte der 1990er-Jahre. Gleichzeitig gehen die geburtenstarken Babyboomer in Rente…
Natürlich verändert sich die Bevölkerung. Aber man sollte die Größenordnungen richtig einordnen. Ein funktionierender Arbeitsmarkt bringt mehr als jede Rentenreform. Die Entwicklung seit 2010 hat gezeigt, wie stark Beschäftigung und steigende Erwerbstätigkeit die Rentenversicherung stabilisieren können. Wir haben heute einen niedrigeren Rentenbeitrag als 1998. Damals lag er bei 20,3 Prozent, heute bei 18,6. Das ist die Realität, über die viel zu wenig gesprochen wird.
Deshalb sollten wir uns stärker darum kümmern, mehr Menschen in Arbeit zu bringen: durch bessere Integration von Migranten, weniger Hürden bei der Anerkennung von Abschlüssen und bessere Chancen für junge Menschen ohne Berufsabschluss. Das sind Potenziale, die wir nicht ausreichend nutzen.
Außerdem wird oft so getan, als hinge die Zukunft allein von der Zahl der Kinder ab. Das stimmt nicht. Kinder brauchen Bildung, Infrastruktur, Sicherheit und Chancen. Erst daraus entsteht Zukunft.
Sie behaupten sogar, alternde Gesellschaften seien besonders innovativ?
Ja. Wir verbinden Jugend oft automatisch mit Fortschritt und Alter mit Niedergang. Schaut man aber auf internationale Innovationsrankings, gehören vergleichsweise alte Gesellschaften wie Japan oder die Schweiz zu den erfolgreichsten Ländern.
Innovation entsteht eben nicht allein durch viele junge Menschen. Sie braucht Bildung, Kapital, funktionierende Institutionen, Sicherheit und gute Rahmenbedingungen. Deshalb lassen sich wirtschaftliche Entwicklungen auch nur begrenzt aus der Altersstruktur ableiten.
Die Bundesregierung plant eine verpflichtende Kapitalrente nach schwedischem Vorbild als Baustein der Altersvorsorge – überfällig oder überflüssig?
Die Behauptung, kapitalgedeckte Vorsorge sei grundsätzlich überlegen, entspricht aus meiner Sicht nicht den Erfahrungen der vergangenen Jahrzehnte. Riester-Rente, Rürup-Rente oder Pflege-Bahr haben die Erwartungen vieler Menschen nicht erfüllt.
Die gesetzliche Rentenversicherung bietet Leistungen, die private Modelle oft nicht oder nur eingeschränkt enthalten: etwa Rehabilitationsleistungen, Erwerbsminderungsschutz, Hinterbliebenenrenten und einen gewissen Inflationsausgleich durch Rentenanpassungen. Außerdem können viele Menschen mit niedrigen Einkommen gar nicht nennenswert privat vorsorgen. Die Debatte wird deshalb häufig aus der Perspektive von Menschen geführt, die finanziell bessergestellt sind als ein großer Teil der Bevölkerung.
Eine „Aktienrente“ wäre also nicht lukrativer als die gesetzliche Rente?
Das Wirtschafts- und Sozialwissenschaftliche Institut (WSI) hat errechnet, dass die Privaten aus einer Einzahlung von 10.000 Euro eine monatliche Rente von rund 30 Euro machen, der Staat hingegen 46 Euro. Nehmen wir nun noch die üblichen Rentensteigerungen hinzu, die Kosten für die Krankenversicherung, Reha, Witwen- und Erwerbsminderungsrenten, liegt dieser Rentenfaktor bei 75 bis 80 Euro. Für die Versicherten ist die gesetzliche Rente ein Supergeschäft!
Wenn Sie wichtige Elemente der Rentenreform kritisieren – welche Reformen würden Sie vorschlagen?
Wichtiger als viele aktuelle Debatten erscheint mir die Frage, wie Altersarmut verhindert werden kann. Menschen, die gearbeitet und Beiträge gezahlt haben, sollten im Alter spürbar bessergestellt sein als Menschen ohne Beitragszeiten. Darüber müssen wir nachdenken.
Man kann außerdem diskutieren, wie niedrige Renten besser abgesichert werden könnten, zum Beispiel durch eine Weiterentwicklung bestehender Umverteilungselemente. Auch die Unterschiede zwischen verschiedenen Alterssicherungssystemen, etwa zwischen Renten und Pensionen, sollte man sich genauer anschauen. Man könnte überlegen, wie in Österreich viel mehr Beamte in die Rentenkasse einzahlen zu lassen.
Welche Bedeutung hat die Rentendebatte für die Demokratie?
Eine große. Die Rentenversicherung vermittelt vielen Menschen das Gefühl, im Alter abgesichert zu sein. Wenn dieses Vertrauen verloren geht, leidet auch das Vertrauen in den Staat.
Ähnliches gilt für Wohnen, Gesundheit und Pflege. Das sind zentrale Aufgaben des Sozialstaats. Wenn Politik diese Bereiche dauerhaft schlechter darstellt, als sie tatsächlich sind, oder den Menschen das Gefühl gibt, sie seien nicht mehr verlässlich abgesichert, dann kann das politische Folgen haben. Vertrauen ist eine der wichtigsten Grundlagen einer stabilen Demokratie.